Bank musi oddać pieniądze po kradzieży z konta. TSUE rozstrzygnął spór
FOT. Rzecznik Finansowy
Pieniądze znikają z rachunku, a bank podejrzewa klienta o rażące niedbalstwo. Najnowsze orzeczenie Trybunału Sprawiedliwości Unii Europejskiej porządkuje tę sytuację: najpierw powinien nastąpić zwrot środków, a dopiero później szczegółowe badanie odpowiedzialności. To ważna zmiana dla osób, które padły ofiarą manipulacji i nieautoryzowanych transakcji.
Orzeczenie TSUE zmienia kolejność działań banku
W sprawie C-70/25 TSUE uznał, że samo podniesienie przez bank zarzutu rażącego niedbalstwa nie pozwala wstrzymać wypłaty pieniędzy. Bank ma zwrócić środki niezwłocznie, a dopiero potem może sprawdzać, czy klient rzeczywiście ponosi odpowiedzialność za transakcję.
Chodzi o zasadę D+1 wynikającą z ustawy o usługach płatniczych. Dostawca usług płatniczych powinien oddać pieniądze najpóźniej do końca dnia roboczego następującego po dniu, w którym nieautoryzowana transakcja została zgłoszona albo stwierdzona.
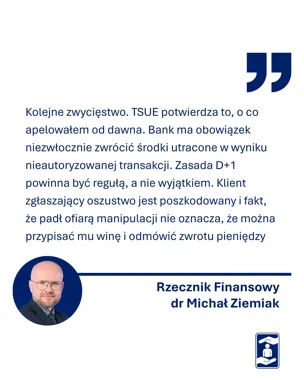
„Zasada D+1 powinna być regułą, a nie wyjątkiem.” – powiedział dr Michał Ziemiak, Rzecznik Finansowy.
Klient musi możliwie szybko poinformować bank o nieautoryzowanej operacji. Roszczenia wobec dostawcy usług płatniczych wygasają, jeżeli zgłoszenie nie nastąpi w ciągu 13 miesięcy od obciążenia rachunku. Dla osoby poszkodowanej oznacza to, że liczy się zarówno szybkie zawiadomienie banku, jak i zachowanie potwierdzenia zgłoszenia.
Od zasady niezwłocznego zwrotu istnieje wyjątek. Bank może wstrzymać wypłatę, jeżeli ma uzasadnione i odpowiednio udokumentowane podejrzenie, że klient sam dopuścił się oszustwa, a o sprawie pisemnie poinformuje organy powołane do ścigania przestępstw.
Bank ma oddać środki, zanim rozstrzygnie spór z klientem
Wcześniej banki odmawiały zwrotu pieniędzy, powołując się między innymi na rażące niedbalstwo klienta. Orzeczenie TSUE wskazuje, że taki zarzut nie może sam w sobie blokować wypłaty. Instytucja finansowa nie może przerzucać na klienta skutków nierozstrzygniętego sporu.
„Bank nie może być sędzią we własnej sprawie, a zarzut rażącego niedbalstwa nie może być domyślnym uzasadnieniem odmowy zwrotu środków.” – powiedział dr Michał Ziemiak, Rzecznik Finansowy.
Dopiero po oddaniu pieniędzy bank może próbować wykazać, że klient działał umyślnie albo dopuścił się rażącego niedbalstwa. Jeżeli udowodni takie okoliczności, może dochodzić zwrotu wcześniej wypłaconej kwoty. Ciężar przedstawienia dowodów spoczywa jednak na banku.
Skala problemu jest duża. W latach 2022–2025 do Biura Rzecznika Finansowego trafiło ponad 10 tysięcy wniosków o interwencję dotyczących nieautoryzowanych transakcji płatniczych. W tych sprawach banki lub inne instytucje płatnicze odmawiały wypłaty utraconych środków, często wskazując właśnie na zachowanie klienta.
Oszustwo może wyglądać jak zwykła rozmowa z bankiem
Do nieautoryzowanych transakcji dochodzi także wtedy, gdy oszuści manipulują ofiarą i nakłaniają ją do wykonania określonych czynności. Mogą posługiwać się kilkoma osobami, różnymi kanałami kontaktu oraz historią dopasowaną do konkretnego klienta. Sam fakt, że poszkodowany wykonał przelew lub zatwierdził operację, nie przesądza jeszcze o jego odpowiedzialności.
Rzecznik Finansowy wskazuje, że sądy coraz częściej oceniają nie tylko techniczny zapis operacji w systemie bankowym. Biorą pod uwagę także rzeczywisty zamiar klienta, okoliczności zdarzenia, sposób wywierania presji oraz to, czy dana osoba rozumiała skutki wykonywanych poleceń.
Znaczenie mogą mieć również indywidualne cechy klienta, między innymi wiek i doświadczenie w korzystaniu z bankowości elektronicznej. Każdą sprawę trzeba ocenić osobno, zamiast automatycznie uznawać, że wykonanie czynności wskazanej przez oszustów oznacza rażące niedbalstwo.
na podstawie: Rzecznik Finansowy.
Ilustracja wykorzystana w artykule została pobrana z zewnętrznego źródła (Rzecznik Finansowy). W przypadku zastrzeżeń dotyczących praw do zdjęcia prosimy o kontakt.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Bank musi oddać pieniądze po kradzieży z konta. TSUE rozstrzygnął spór
Miasta wydają więcej na transport publiczny. Nie wszędzie dojadą szybciej
Kontrola wieprzowiny ujawniła niezgodne oznaczenia pochodzenia mięsa
Ponad 25 tys. spraw w rok. RPO pokazuje skalę problemów z prawami obywateli
Porozumienie z Hainan otwiera nowe drzwi dla lubuskich firm
PAŻP z europejską nagrodą. Testowano przyszłość ruchu lotniczego
Polska chce stałego miejsca w G20. W tle spór o Trybunał Konstytucyjny
W panelu widział 640 tysięcy złotych. Pieniądze zniknęły
Kontrola Audi w Korczowej zakończyła się deportacją kierowcy
Port Polska ma obsługiwać nawet 44 mln pasażerów rocznie
MON przedstawia plan rozbudowy armii i wydatków obronnych na 2026 rok (aktualizacja 16:00)
Alert RCB dla województwa lubelskiego: rosyjski atak powietrzny na Ukrainę — alert odwołany (aktualizacja 10:32)
Małopolscy łowcy głów namierzyli 48-latka. Zatrzymano go w Hiszpanii