Jeden odkręcony kran i rachunki za szkody. Student powinien znać tę polisę
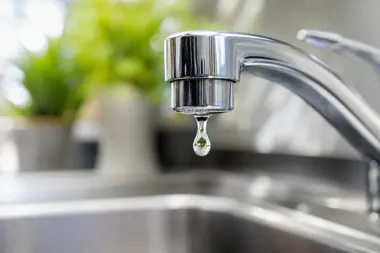
Zdjęcie poglądowe wygenerowane przez AI
Odkręcony kran, uszkodzony laptop albo potrącenie przechodnia – przy studenckiej samodzielności łatwo o sytuację, która oznacza kosztowną odpowiedzialność. OC w życiu prywatnym może pomóc pokryć takie szkody, ale nie każda polisa działa w ten sam sposób. Szczególnej ostrożności wymagają elektryczne rowery i hulajnogi, zwłaszcza po zdjęciu ograniczeń prędkości.
Jeden odkręcony kran może oznaczać kilka rachunków
Pierwsza przeprowadzka do wynajmowanego pokoju lub mieszkania często wiąże się z obowiązkami, z którymi student wcześniej nie miał do czynienia. Odpowiada on nie tylko za własne rzeczy, lecz także za szkody wyrządzone właścicielowi lokalu i sąsiadom.
Przykładowy scenariusz jest prosty. W budynku przez pewien czas nie ma wody, a najemca wychodzi w pośpiechu, zostawiając odkręcony kran. Po usunięciu awarii ciśnienie wraca, odpływ nie odprowadza całej wody, a pod nieobecność lokatora dochodzi do zalania mieszkania. Woda może zniszczyć podłogę w wynajmowanym lokalu i przedostać się do mieszkań na niższych kondygnacjach.
W takiej sytuacji roszczenia mogą zgłosić zarówno właściciel mieszkania, jak i poszkodowani sąsiedzi. OC w życiu prywatnym jest dobrowolnym ubezpieczeniem odpowiedzialności cywilnej za szkody materialne oraz osobowe wyrządzone innym osobom.
„Dla najemcy szczególnie istotne jest sprawdzenie, czy podstawowy zakres polisy obejmuje odpowiedzialność związaną z wynajmowanym lokalem” – mówi Aleksander Daszewski, zastępca dyrektora Departamentu Klienta Rynku Ubezpieczeniowo-Emerytalnego w Biurze Rzecznika Finansowego.
Samo wykupienie polisy nie daje więc pewności, że ubezpieczyciel pokryje koszt zniszczeń w wynajmowanym mieszkaniu. Odpowiedzialność najemcy może być częścią podstawowego zakresu albo dodatkowo płatnym rozszerzeniem. Przed zawarciem umowy warto sprawdzić ten punkt razem z wyłączeniami i limitami, bo właśnie tam może znajdować się odpowiedź na pytanie, czy szkoda zostanie objęta ochroną.
Rower i hulajnoga nie zawsze mieszczą się w ochronie
Ubezpieczenie może dotyczyć także zdarzeń poza domem. W zależności od warunków umowy obejmie na przykład przypadkowe uszkodzenie laptopa kolegi albo koszty leczenia osoby potrąconej podczas jazdy rowerem czy hulajnogą.
Inaczej wygląda sytuacja, gdy elektryczny jednoślad nie spełnia ustawowych wymagań dla roweru lub hulajnogi elektrycznej. Wtedy polisa określana jako rowerowa albo OC w życiu prywatnym zazwyczaj nie obejmie szkód spowodowanych takim pojazdem.
„Jeżeli elektryczny jednoślad nie spełnia ustawowej definicji roweru lub hulajnogi, wówczas dobrowolne OC, sprzedawane jako „rowerowe” czy OC w życiu prywatnym zazwyczaj nie obejmie szkód wyrządzonych takim pojazdem” – zwraca uwagę Aleksander Daszewski, radca prawny w Biurze Rzecznika Finansowego.
Znaczenie ma między innymi prędkość urządzenia. Hulajnoga, która po usunięciu blokady osiąga 35–50 km/h, przestaje spełniać ustawową definicję hulajnogi elektrycznej. Użytkownik może być wtedy traktowany jako osoba poruszająca się pojazdem odpowiadającym na przykład motorowerowi. Taki pojazd wymaga rejestracji oraz obowiązkowego OC posiadaczy pojazdów mechanicznych.
Przed zakupem ochrony trzeba zatem sprawdzić nie tylko nazwę produktu, lecz także rodzaj używanego sprzętu. Dla ubezpieczyciela znaczenie mogą mieć parametry techniczne, konstrukcja urządzenia i sposób, w jaki zostało zakwalifikowane w przepisach.
Zakres polisy trzeba sprawdzić przed podpisaniem umowy
Przy wyborze OC student powinien zwrócić uwagę na kilka elementów:
- zakres ochrony, w tym odpowiedzialność za szkody w wynajmowanym lokalu;
- wyłączenia odpowiedzialności ubezpieczyciela;
- sumę ubezpieczenia i obowiązujące limity;
- zasady zgłaszania szkody oraz wypłaty odszkodowania.
Ubezpieczenie OC nie zastępuje innych rodzajów ochrony potrzebnych podczas studiów. W poradniku dla młodzieży akademickiej omówiono także ubezpieczenia od następstw nieszczęśliwych wypadków, ochronę posiadanych ruchomości oraz przygotowanie do wyjazdu na Erasmusa lub inne studia zagraniczne.
na podstawie: Rzecznik Finansowy.
Ilustracja ma charakter poglądowy i została wygenerowana przez sztuczną inteligencję — nie jest fotografią rzeczywistego zdarzenia.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Wicepremier chce amerykańskich inwestycji i spółek joint venture (aktualizacja 11:27)
Alert RCB w powiecie oławskim: trening syren 16 października (16.10, 10:32)
Ponad 187 tysięcy kontroli w Polsce. Policja zatrzymała 192 osoby
Alert RCB dla powiatu oławskiego: test syren alarmowych (16.10, 09:54)
Pierwszy blok polskiej elektrowni jądrowej nie ruszy w 2033 roku
Pomoc kryzysowa ma być bliżej ludzi. RPO chce dalszego wzmocnienia systemu
Technologia miała kosztować mniej. Ukryte wydatki mogą zmienić całą kalkulację
Reset w Trybunale, ale bez akceptacji bezprawia. Jasna deklaracja ministra
Spór o Trybunał Konstytucyjny eskaluje. Prezydent żąda opamiętania
Alert RCB dla województwa lubelskiego: brak zagrożenia w Polsce (aktualizacja 10:16)
Dwie kontrole graniczne, dwa zatrzymania. Podrobione dokumenty i zakaz
Kontrole na granicy z Niemcami - ponad 3,1 tys. osób sprawdzonych w jeden dzień
Pierwsza pomoc może zacząć się przed przyjazdem karetki